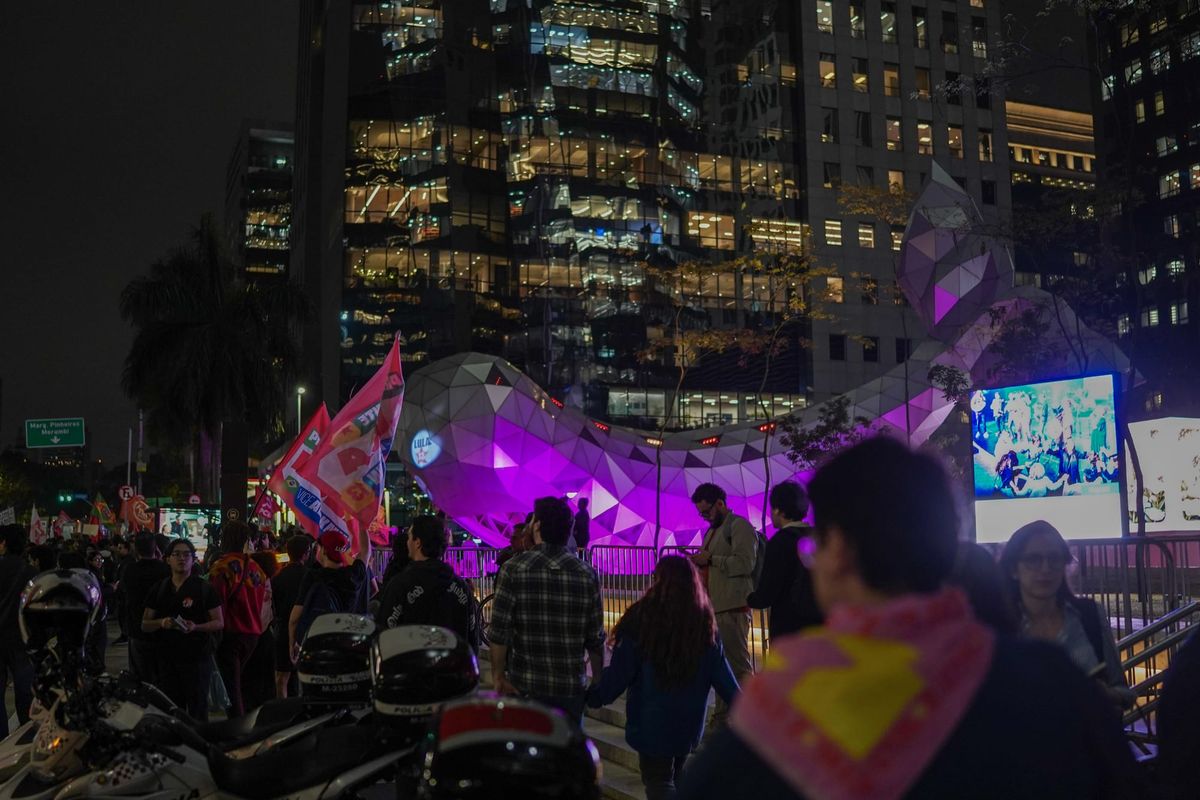
Le dimanche 25 octobre, Luiz Inácio Lula da Silva a remporté le second tour de l’élection présidentielle au Brésil avec 51,8 pour cent des voix. Son rival, Flávio Bolsonaro, est le fils de l’ancien président Jair Bolsonaro, condamné à vingt-sept ans de prison pour complot. Le lendemain, les marchés financiers n’ont pas sanctionné une politique gouvernementale en particulier. Ils ont sanctionné le vote. L’Ibovespa, l’indice boursier de São Paulo, a chuté de 13,9 pour cent après la première suspension automatique des échanges depuis mars 2020, et le real a perdu plus de 8 pour cent face au dollar. Wall Street a monté ce jour-là. Le choc était brésilien, et sa cause n’est pas un mystère.
Trois semaines plus tôt, lorsque Flávio était en tête au premier tour, le même indice avait bondi de 7,7 pour cent pour atteindre un niveau record. Le pari avait un nom et un programme, et il a été battu à l’urne. Depuis lors, le dollar s’est détendu, mais les actions ont continué de chuter : 16,6 pour cent en trois séances. La panique de quelques jours menace désormais d’imposer la politique budgétaire pour quatre ans.
Le troisième tour
Les marchés ne sont pas les seuls affectés. Le soir des résultats, Flávio s’est refusé à concéder et a juré de demander l’annulation du runoff. Son prétexte était une prolongation de deux heures du vote que sa propre campagne avait sollicitée pour dix-sept municipalités. Seulement 35 521 voix ont été émises après 17 heures, soit moins de 0,03 pour cent du total. Le lundi, son Parti libéral (PL) de droite a reconnu le résultat. Donald Trump, qui en 2025 avait imposé une taxe douanière de 50 pour cent sur les biens brésiliens en raison de ce qu’il appelait une « chasse aux sorcières » contre Jair Bolsonaro, a déclaré que « cela ressemblait à une autre élection truquée ».
Puis Flávio s’est enfui. Le lundi qui suit l’élection, le juge Alexandre de Moraes, de la Cour suprême, avait ordonné qu’il remette ses passeports dans les vingt-quatre heures, invoquant le risque qu’il quitte le pays. Flávio est visé par une enquête pour corruption et blanchiment d’argent, notamment concernant le financement d’un biopic sur son père. Dans une vidéo, il a déclaré avoir « jamais pensé à partir ». Le mardi, l’échéance est passée, la Police fédérale a annulé ses passeports, et il s’est rendu aux États-Unis avec son épouse et ses filles, défiant l’interdiction de voyage. Un responsable du Département d’État a dit que Washington délivrerait les visas à la famille. D’ici mercredi, il se trouvait à Miami avec un passeport italien, et ses alliés ont déclaré qu’il demanderait l’asile politique à son mécène. Son père aussi est parti pour la Floride après avoir perdu contre Lula en 2022.
Les fronts se rejoignent. Flávio présente le paquet social des dernières semaines de la campagne comme du vote-sachage. Les marchés évoquent les mêmes mesures comme un risque fiscal. Les perdants veulent annuler le résultat devant les tribunaux. À Faria Lima, l’avenue de São Paulo qui sert de « City of London » du Brésil, veulent le faire reculer dans le budget. Ses porte-parole demandent désormais à Lula d’appliquer le programme qui a été perdu : le tesouraço, mot portugaise désignant une énorme paire de ciseaux, apposé sur le chapitre social de la Constitution de 1988. C’est le troisième tour.
Le programme qui a perdu
Il convient de rappeler l’agenda du camp ayant perdu. La coordinatrice économique de Flávio, Daniella Marques, a promis de réduire de R$190 milliards les dépenses publiques, soit environ 36 milliards de dollars ou 27 milliards de livres, soit 1,5 pour cent du PIB. Des mois plus tôt, la presse avait rapporté des études de campagne sur la restriction des augmentations des pensions et des planchers constitutionnels pour la santé et l’éducation à l’inflation. La campagne a démenti. Les électeurs ont néanmoins rejeté le programme.
Il revient désormais par le ministère des Finances. Deux jours avant le vote, le ministre des Finances, Dario Durigan, a déclaré que personne ne pouvait « vendre au marché » une solution dans la première année. Deux jours après, après le krach, il a promis de poursuivre le centre de l’objectif budgétaire « formellement ». Son projet de loi supprimerait la bande de tolérance autour de l’objectif de surplus pour 2027, ce qui signifie jusqu’à 36,6 milliards de reais, soit environ 7 milliards de dollars ou 5 milliards de livres, d’un resserrement supplémentaire. Il élargirait également son pouvoir de geler les dépenses. Il est douteux que le surplus importe vraiment aux marchés. Ils ont soutenu Jair Bolsonaro après ce qu’il avait infligé aux comptes publics lors de sa tentative d’élection perdue en 2022.
Austérité et trahison
Le Brésil a déjà vu ce scénario à deux reprises. La première fois est récente. Entre le milieu de 2024 et le milieu de 2025, le ministère des Finances a resserré le budget, et sa propre Secrétariat de la politique économique a estimé l’orientation contractionniste. Parallèlement, la Banque centrale a relevé son taux directeur, la Selic, de 10,5 à 15 pour cent. Dans les sondages Datafolha, la part des électeurs jugeant le gouvernement bon ou excellent a chuté de 36 à 24 pour cent. Le retournement électoral n’est intervenu que lorsque le gouvernement a desserré son emprise dans le dernier virage de la campagne.
La seconde fois remonte à 2015. Dilma Rousseff a été réélue en promettant de protéger les emplois et les salaires, puis a confié le ministère des Finances à un banquier porteur du programme de son adversaire. L’économie s’est contractée de plus de 3 pour cent en 2015 et à nouveau en 2016, les recettes ont chuté avec elle, et le déficit s’est creusé. Rousseff a perdu les électeurs qui l’avaient élue et s’est retrouvée à la merci d’un Congrès qui l’a destituée au prétexte de manœuvres budgétaires. Une trahison électorale ne rassure pas les marchés. Elle ouvre la voie à un coup d’État.
Tout cela n’a pas été imposé par nécessité. Sous Fernando Haddad, le ministère des Finances a gouverné comme si l’équilibre des forces qui avait renversé Rousseff était une loi de la nature. Le Brésil emprunte majoritairement dans sa propre monnaie et détient d’importantes réserves de change, pourtant il affiche l’un des taux d’intérêt réels les plus élevés du monde. Compare à ce que les finances internationales exigent des marchés émergents disposant de réserves beaucoup plus maigres, la politique macroéconomique du Brésil a été plus royaliste que le roi néolibéral. Ce qui est contenu par la décision peut être libéré par la lutte. La campagne pour mettre fin à la semaine de travail de six jours en a fait la preuve. Un mouvement né sur les réseaux sociaux a fait adopter un amendement constitutionnel par le Congrès dix jours avant le second tour, malgré la pression du lobby patronal.
Le cadre fiscal sera révisé de toute façon. Les propres projections du Trésor montrent que ses objectifs ne pourront pas être atteints à partir de 2028, même avec la plus grande réduction des dépenses permise par la loi. La question est de savoir qui paiera. Cela pourrait être les retraités, par l’abolition du lien entre prestations et salaire minimum. Cela pourrait être la santé et l’éducation, par leurs planchers constitutionnels, ou les plus pauvres, par une autre gel des transferts Bolsa Família, ou les investissements publics. L’une ou l’autre de ces options serait perçue comme une trahison par les électeurs qui se sont battus pour réélire Lula. La présidence pourrait alors passer en 2030 à un partisan de droite plus acceptable que les Bolsonaros, tel le gouverneur de São Paulo, Tarcísio de Freitas, réélu au premier tour avec 62,7 pour cent.
Les moments Healey de la Grande-Bretagne
Les lecteurs britanniques connaissent ce scénario. En 1976, alors que la livre sterling chutait, un chancelier travailliste, Denis Healey, s’est retourné à l’aéroport et est allé au FMI. Le prêt de 3,9 milliards de dollars est venu avec d’importantes réductions de dépenses, et trois ans plus tard Margaret Thatcher était à Downing Street. La semaine dernière, un autre chancelier travailliste nommé Healey a livré ce que l’un des gérants de fonds a qualifié de « le Budget ennuyeux que demandaient les marchés obligataires ». Il y a un an, Andy Burnham disait que la Grande-Bretagne devait sortir du carcan des marchés obligataires enchaînés. Avant d’entrer en fonction, il disait avoir « jamais dit qu’il fallait simplement ignorer les marchés obligataires ». John Healey a maintenu les règles fiscales, une réserve de 15 milliards de livres et la promesse de « pas d’augmentation des impôts sur les salaires ou les dividendes ». Il a doublé la surtaxe sur les profits bancaires, et le marché des gilts l’a pris sans broncher.
La comparaison a ses limites. Le marché des gilts britannique a déjà coûté sa place à un premier ministre, en 2022, tandis que le problème du Brésil est le coût de sa dette plus que sa taille. Mais la question est la même des deux côtés de l’Atlantique : est-ce qu’un gouvernement élu pour changer de cap répond d’abord à ses électeurs ou au marché obligataire ?
Un Congrès pire qu’en 2015
Le Congrès qui prendra ses fonctions le 1er février pourrait être encore plus hostile que celui qui a destitué Rousseff. Le PL de droite de Bolsonaro aura le plus grand bloc à la Chambre basse, soit 121 sièges sur 513, contre 70 pour le Parti des travailleurs (PT) de Lula. Au Sénat, la droite détiendra 49 des 81 sièges, exactement les trois cinquièmes nécessaires pour amender la Constitution. Le PL veut Rogério Marinho, le rapporteur de la réforme du travail de 2017, à la présidence du Sénat, et il clame disposer de 49 des 54 votes nécessaires pour démettre le juge Moraes. Avant ce Congrès, un gouvernement qui abandonne ses électeurs perd à la fois sa base sociale et sa base parlementaire.
Que faire maintenant
Les marchés veulent des signaux à court terme, et certains sont pertinents. Lula devrait nommer bientôt son équipe économique, car l’incertitude sur celui qui dirigera le ministère des Finances pèse sur les prix. Mais un nom n’est efficace que s’il est accompagné d’un programme. Un ministre qui annonce davantage d’austérité calmera la Faria Lima pendant une semaine et répétera l’erreur de 2024.
Lundi, le Trésor a racheté pour 14,8 milliards de reais d’obligations, soit environ 2,8 milliards de dollars ou 2,1 milliards de livres, pour stabiliser le marché de la dette. Mardi, le gouverneur de la Banque centrale, Gabriel Galípolo, a déclaré qu’elle pourrait intervenir sur le marché des changes s’il constatait une dysfonction. Ce sont les bons outils. La Banque centrale ne doit pas répondre à la panique par une hausse des taux. Avec la Selic à 13,75 pour cent, l’augmentation le 4 novembre rendrait la dette publique plus coûteuse et comprimerait les familles qui dépensent 28,7 pour cent de leurs revenus pour le service de la dette. Les banques publiques peuvent faire le reste. Avant le premier tour, Banco do Brasil a réduit son taux sur les prêts personnels de 7,43 à 5,86 pour cent par mois, soit près de 100 pour cent par an.
Il existe un autre levier. L’objectif d’inflation à 3 pour cent est fixé par le Conseil national monétaire, où le gouvernement détient deux des trois voix. Un décret de 2024 signé par Lula exige un préavis de trente-six mois pour le modifier. Un autre décret peut lever ce verrou. Un objectif moins austère réduirait le taux d’intérêt nécessaire pour l’atteindre.
Un nouvel amendement de transition
Le signal à moyen terme compte davantage, et la question est de savoir qui rédigera la révision des règles budgétaires : ce Congrès, avant son assemblée le 22 décembre, ou le suivant, en février. En décembre 2022, avant l’entrée en fonction de Lula, un Congrès sortant a fait adopter un Amendement de Transition à la Constitution en quelques semaines. Il a ouvert 145 milliards de reais au-delà du plafond des dépenses de 2023, soit environ 27 milliards de dollars ou 20 milliards de livres selon les taux actuels, pour financer le Bolsa Família. Lula a besoin d’un nouveau. Les investissements publics et les injections de capital dans les entreprises d’État et dans la banque de développement BNDES devraient sortir du plafond de dépenses. Des hausses réelles du salaire minimum et du Bolsa Família devraient être garanties. Et les dépenses ne devraient plus être liées aux recettes. Une fois dans la Constitution, ces règles ne pourraient être renversées que par trois cinquièmes des deux chambres, après deux votes.
Le même objectif budgétaire peut être atteint en défendant les intérêts de la majorité, par la justice fiscale, ou ceux de la minorité, en réduisant les dépenses sociales. Un gouvernement élu par un soulèvement populaire contre la menace bolsonariste ne peut pas choisir la voie privilégiée par les Bolsonaristes les plus riches. Les réformes de l’impôt sur le revenu publiées d’ici le 31 décembre s’appliqueront à partir de janvier. Une loi de 2025 exonérait déjà les revenus jusqu’à 5 000 reais par mois, soit environ 940 dollars ou 700 livres, et instaurait un impôt minimum allant jusqu’à 10 pour cent sur les revenus au-delà de 600 000 reais par an, soit environ 112 000 dollars ou 85 000 livres. Ce qui demeure faiblement imposé est bien connu : une partie des dividendes, exonérée au Brésil de 1996 jusqu’à cette année ; l’« intérêt sur les capitaux propres » que les entreprises déduisent comme coût ; et les investissements exonérés d’impôt concentrés au sommet.
Le Brésil n’a pas une crise de la dette. Il a une crise du coût de la dette. Sur les douze mois jusqu’en août, les coûts d’intérêts ont atteint 1,18 trillion de reais, soit environ 221 milliards de dollars ou 166 milliards de livres, soit 8,9 pour cent du PIB. Le déficit primaire était de 0,6 pour cent. Flávio est parti pour la Floride. Les marchés qui avaient misé sur lui ont perdu, et la facture de ce pari ne doit pas être payée avec les promesses destinées à réélire Lula. La urne a parlé. Les marchés ne peuvent pas jouer un troisième tour.
Pedro Paulo Zahluth Bastos est professeur titulaire à l’Institut d’économie de l’Université de Campinas (Unicamp), au Brésil.